¿Qué pasa cuando tokenizamos todo?
Imaginá colapsar todos los silos financieros y del mundo real en un solo motor programable de valor líquido. Imaginá el próximo cambio de paradigma, no solo tokens respaldados en dólares.
La industria de pagos en general sigue hiperconcentrada en stablecoins fiat básicas como USDC y USDT. Pero las stablecoins respaldadas en dólares son apenas el primer prototipo funcional de un blueprint mucho más amplio.
Démosle un paso atrás: ¿qué significa tokenizar en el mundo de los pagos? En esencia, tokenizar es representar valor del mundo real — desde dólares fiat, como USD, EUR, BRL, millas aéreas, como One Star o LATAM Miles, programas de recompensas, como Starbucks Rewards, o créditos de cómputo, de Claude a ChatGPT — como activos digitales y programables en una blockchain. Para usuarios y empresas, eso transforma saldos bloqueados y estáticos en valor líquido y sin fronteras, que se puede gastar, intercambiar o mover al instante, en cualquier lugar, con mínima fricción.
Volvamos a la idea central: el próximo gran cambio de paradigma es la tokenización universal — no solo el movimiento básico de fiat hacia blockchains; es colapsar los silos tradicionales para que cualquier activo representable se trate como valor líquido y programable.
En ingeniería y finanzas, resolver una ecuación compleja empieza por definir sus variables centrales. Si encuadramos el movimiento global de valor como un problema matemático, se descompone en tres componentes simples:
{Problema (Valor desconectado)} + {Razón (Interoperabilidad)} = {Solución (Liquidez universal)}
Empecemos por el lado izquierdo de la ecuación.
El problema: valor atrapado en cajones desconectados
Para un tesorero corporativo moderno, un CFO o un consumidor cotidiano, la riqueza rara vez está en un solo lugar. Está dispersa en decenas de cajones separados y desconectados — cada uno cerrado en su propio sistema, completamente aislado del resto. Usemos algunos ejemplos reales:
- Programas de lealtad: Millones de dólares en millas aéreas, puntos de hotel y recompensas de tiendas quedan sin usar en cuentas digitales, y van perdiendo valor por políticas de vencimiento.
- Créditos de cloud e infraestructura: Las empresas de tecnología tienen decenas de miles de dólares en créditos subutilizados de AWS o de cómputo de Claude AI, mientras gestionan un cash flow ajustado en otro lado.
- Tenencias de tesorería con yield: Un equipo corporativo mantiene T-bills de corto plazo o money market funds con rendimiento, pero no puede usarlos para pagar una factura urgente de un proveedor un viernes a la tarde sin un delay de liquidación de dos días.
- El cajón de activos digitales: Activos tradicionales del mundo real como real estate comercial, private equity tokenizado o commodities especializadas siguen bloqueados lejos de los flujos de pago diarios.
Hoy, mover valor entre cualquiera de esos cajones requiere una red lenta y cara de intermediarios, mucha fricción o reglas abiertamente restrictivas. No podés comprar un café en Berlín con tus créditos de cómputo ociosos de Seattle, ni enrutar con facilidad tus millas aéreas a fiat local para pagarle a un contratista en São Paulo.
El valor total existe, pero como cada cajón sigue cerrado y desconectado, tu liquidez instantánea es efectivamente cero hasta que movés todo de vuelta a través del cash tradicional.
La visión: todo como un par de activos
Cuando los activos se tokenizan sobre rieles abiertos y se respaldan con capas de traducción programática, la distinción entre un "activo" y "dinero gastable" desaparece.
Imaginá un mundo donde:
- Un developer en Seattle intercambia al instante créditos ociosos de cómputo de Claude AI o recompensas de Starbucks para pagarle a un merchant local en Berlín, liquidado de forma nativa en euros vía rieles de pago instantáneo como SEPA.
- Un trabajador remoto hace on-ramp de millas OneWorld directo a USD-C, que después se liquida al instante en pesos mexicanos sobre SPEI.
- Un tesorero mantiene T-bills tokenizados con yield que se descomponen automáticamente y liquidan micro-pagos en transacciones Pix de Brasil en tiempo real, sin intervención humana.
En este paradigma, la liquidez no se define por lo que hay en tu cuenta bancaria — se define por el patrimonio neto total de tu ledger digital.
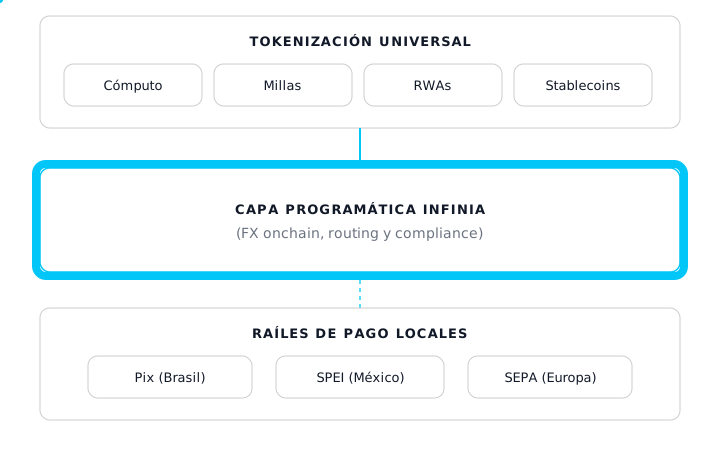
Por qué la infraestructura es el cuello de botella
Hacer esto realidad exige resolver un desafío complejo de ingeniería y regulación: la capa de conversión.
Tokenizar un activo on-chain es solo la mitad de la batalla. Para completar la transacción, ese activo tokenizado tiene que enrutarse de forma dinámica por mercados de FX on-chain y hacer off-ramp de forma nativa a las redes bancarias locales: al instante, de forma programática y dentro de límites estrictos de compliance.
Ahí es donde se va a ganar el futuro de los pagos globales. No se tratará solo de mover crypto de la Wallet A a la Wallet B. Se tratará de construir el motor invisible que acepta cualquier activo digital de un lado y entrega fiat local exacto del otro.
En Infinia construimos nuestra API unificada para conectar rieles de pago instantáneo locales con infraestructura de activos digitales. A medida que el universo de activos tokenizados se expande desde stablecoins en USD hacia puntos de lealtad, cómputo y RWAs, nuestro objetivo sigue siendo el mismo: que el valor se mueva a cualquier lugar de forma instantánea, sin fricción y programática.